
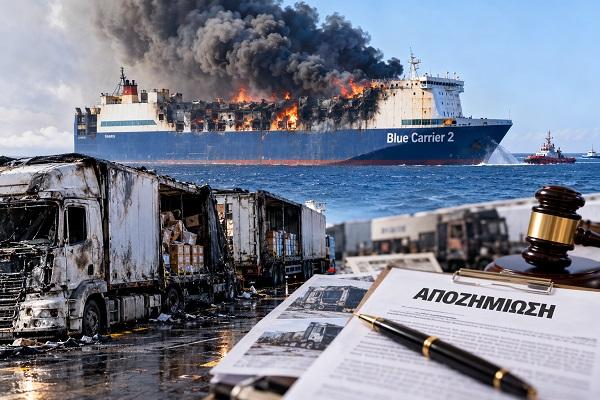
Η πυρκαγιά στο Blue Carrier 2 δεν άφησε πίσω της μόνο ένα σοβαρό ναυτικό συμβάν. Ανοίγει πλέον ένα σύνθετο κεφάλαιο οικονομικών αξιώσεων για τις μεταφορικές επιχειρήσεις, τους ιδιοκτήτες φορτηγών και τους κατόχους των εμπορευμάτων που βρίσκονταν στα γκαράζ του πλοίου.
Το οχηματαγωγό, στο οποίο εκδηλώθηκε πυρκαγιά στις 25 Σεπτεμβρίου βόρεια της Μυκόνου, μετέφερε 166 φορτηγά και 29 Ι.Χ. οχήματα. Οι 29 επιβαίνοντες απομακρύνθηκαν με ασφάλεια, ενώ το πλοίο ρυμουλκήθηκε σε προστατευμένη θαλάσσια περιοχή προκειμένου να συνεχιστούν οι επιχειρήσεις αντιμετώπισης της πυρκαγιάς και διαχείρισης του πλοίου.
Το επόμενο μεγάλο ζήτημα, ωστόσο, αφορά την οικονομική ζημία.
Δεν υπάρχει μία ενιαία αποζημίωση για όλους
Στην περίπτωση των φορτηγών και των εμπορευμάτων που υπέστησαν ζημιές, το πρώτο ερώτημα είναι ποιος είχε την ασφαλιστική κάλυψη και ποια ακριβώς ήταν η σύμβαση μεταφοράς.
Άλλο είναι η ζημιά στο ίδιο το φορτηγό και άλλο η απώλεια ή καταστροφή του εμπορεύματος που αυτό μετέφερε. Πρόκειται για διαφορετικά περιουσιακά στοιχεία, τα οποία μπορεί να καλύπτονται από διαφορετικά ασφαλιστήρια και να ενεργοποιούν διαφορετικές αξιώσεις.
Για ένα φορτηγό μπορεί να εξεταστεί η ασφαλιστική κάλυψη του ίδιου του οχήματος. Για το εμπόρευμα μπορεί να υπάρχει ξεχωριστή ασφάλιση φορτίου. Παράλληλα, μπορεί να προκύπτουν αξιώσεις έναντι του θαλάσσιου μεταφορέα, ανάλογα με τις συνθήκες υπό τις οποίες προκλήθηκε η ζημιά.
Τι προβλέπεται για τη θαλάσσια μεταφορά
Το ελληνικό θεσμικό πλαίσιο για τη θαλάσσια μεταφορά πραγμάτων παραπέμπει στους Κανόνες Χάγης-Βίσμπυ. Το πλαίσιο αυτό ρυθμίζει, μεταξύ άλλων, την ευθύνη του μεταφορέα για απώλεια ή ζημία των εμπορευμάτων, αλλά και τις περιπτώσεις στις οποίες μπορεί να περιορίζεται ή να αποκλείεται η ευθύνη του.
Επομένως, το γεγονός ότι ένα φορτηγό ή ένα φορτίο βρισκόταν μέσα στο πλοίο όταν εκδηλώθηκε η φωτιά δεν αρκεί από μόνο του για να καθοριστεί το τελικό ποσό της αποζημίωσης.
Καθοριστικό ρόλο θα έχουν τα στοιχεία της μεταφοράς, η φορτωτική ή το αντίστοιχο έγγραφο, η αξία και η περιγραφή του φορτίου, καθώς και τα πορίσματα για τις συνθήκες υπό τις οποίες προκλήθηκαν οι ζημιές.
Το κρίσιμο σημείο: η αιτία της πυρκαγιάς
Ιδιαίτερη σημασία θα έχει η διερεύνηση της αιτίας της πυρκαγιάς.
Για να προσδιοριστεί η ευθύνη, θα εξεταστούν τα πραγματικά περιστατικά του συμβάντος, η κατάσταση του πλοίου, τα συστήματα πυρασφάλειας, ο τρόπος μεταφοράς και στοιβασίας των οχημάτων και των φορτίων, καθώς και κάθε άλλο στοιχείο που μπορεί να συνδέεται με την πρόκληση ή την επέκταση της ζημιάς.
Δεν είναι επομένως ασφαλές, σε αυτή τη φάση, να θεωρηθεί δεδομένο ότι όλες οι ζημιές θα βαρύνουν αποκλειστικά την πλοιοκτήτρια ή την ασφαλιστική πλευρά του πλοίου.
Τι γίνεται με τα εμπορεύματα μέσα στα φορτηγά
Το ζήτημα γίνεται ακόμη πιο σύνθετο όταν ένα φορτηγό μεταφέρει εμπορεύματα τρίτων.
Σε αυτή την περίπτωση μπορεί να υπάρχουν παράλληλες αξιώσεις: για την αξία του οχήματος και για την αξία του φορτίου. Η ασφαλιστική κάλυψη του φορτίου μπορεί να προβλέπει αποζημίωση σε περίπτωση πυρκαγιάς κατά τη μεταφορά, ενώ στη συνέχεια μπορεί να εξεταστεί εάν και σε ποιο βαθμό υπάρχει δικαίωμα αναγωγής έναντι υπευθύνων.
Για τις επιχειρήσεις που έχασαν φορτηγά, ψυγεία, καρότσες, τρόφιμα ή άλλες εμπορικές ποσότητες, η διαδικασία επομένως δεν περιορίζεται σε μία απλή δήλωση ζημιάς.
Απαιτείται καταγραφή της ζημιάς, τεκμηρίωση της αξίας των περιουσιακών στοιχείων και των εμπορευμάτων και έλεγχος των ασφαλιστηρίων συμβολαίων.
Το οικονομικό αποτύπωμα στην αγορά
Οι συνέπειες έχουν ήδη αρχίσει να καταγράφονται στην αγορά των νησιών.
Σύμφωνα με στοιχεία που έχουν δημοσιοποιηθεί, σημαντικός αριθμός των φορτηγών που βρίσκονταν στο πλοίο κατευθυνόταν προς νησιά του Αιγαίου. Για τη Ρόδο, ειδικότερα, έχει αναφερθεί ότι περίπου 106 φορτηγά-ψυγεία και καρότσες ξηρού φορτίου προορίζονταν για το νησί, ενώ 20 ανήκαν σε 11 μεταφορικές επιχειρήσεις της περιοχής.
Το πρόβλημα δεν περιορίζεται συνεπώς στην απώλεια ενός οχήματος. Για μια μεταφορική επιχείρηση, η καταστροφή ενός επαγγελματικού φορτηγού μπορεί να σημαίνει ταυτόχρονα απώλεια παραγωγικού μέσου, διακοπή εργασιών, αδυναμία εκτέλεσης μεταφορών και πρόσθετο κόστος για την αντικατάστασή του.
Ποιοι θα πρέπει να κινηθούν άμεσα
Οι ιδιοκτήτες των οχημάτων και οι επιχειρήσεις που είχαν φορτία στο Blue Carrier 2 θα χρειαστεί να συγκεντρώσουν όλα τα διαθέσιμα στοιχεία της μεταφοράς.
Μεταξύ άλλων, ιδιαίτερη σημασία έχουν τα ασφαλιστήρια συμβόλαια, τα στοιχεία του οχήματος, τα παραστατικά αγοράς ή αξίας των εμπορευμάτων, η φορτωτική και κάθε έγγραφο που αποδεικνύει το περιεχόμενο και την οικονομική αξία του φορτίου.
Παράλληλα, οι ασφαλιστικές εταιρείες και οι πραγματογνώμονες θα κληθούν να καταγράψουν το μέγεθος της ζημιάς.
Η ακριβής εικόνα θα διαμορφωθεί όταν ολοκληρωθούν οι επιχειρήσεις στο πλοίο και υπάρξει δυνατότητα πρόσβασης στα οχήματα και στα φορτία, ώστε να πραγματοποιηθεί πλήρης καταγραφή.
Το ερώτημα της αποζημίωσης τώρα ανοίγει
Το Blue Carrier 2 μετατρέπεται έτσι από ένα σοβαρό περιστατικό πυρκαγιάς σε μια μεγάλη υπόθεση ασφαλιστικών και οικονομικών απαιτήσεων.
Το τελικό ύψος των αποζημιώσεων δεν μπορεί ακόμη να προσδιοριστεί. Θα εξαρτηθεί από το μέγεθος των πραγματικών ζημιών, τις ασφαλιστικές καλύψεις, τα συμβατικά έγγραφα της μεταφοράς, τα πορίσματα των ερευνών και το εάν προκύπτουν ευθύνες του θαλάσσιου μεταφορέα.
Για τους επαγγελματίες που έχασαν οχήματα ή εμπορεύματα, το ζητούμενο πλέον είναι διπλό: να αποτυπωθεί με ακρίβεια η ζημιά και να προσδιοριστεί ο υπεύθυνος φορέας που οφείλει, σύμφωνα με το συμβατικό και ασφαλιστικό πλαίσιο, να την αποκαταστήσει.